
Cartão de crédito costuma provocar aquele aperto no peito na hora de abrir a fatura. Você olha o valor e pensa “não é possível, gastei tudo isso?”. A sensação é ruim. E depois dos 40 anos, com conta de luz, mercado e escola dos filhos para pagar, o aperto é ainda maior.
Mas existe uma distinção importante: o cartão de crédito não é, por si só, um problema. O risco está na forma como ele é utilizado. Ninguém ensina isso direito, a gente cresce vendo os pais usarem, os amigos comentando, mas raramente alguém explica como funciona de verdade. Hoje você vai entender isso de um jeito simples.
Quando você sabe usar direito, o cartão vira parceiro. Ele dá praticidade, segurança, e ainda tem benefícios como pontos e milhas. Mas quando você perde o controle, vira uma bola de neve que só cresce. E aos 40 anos, com a vida corrida que a gente tem, não dá para brincar com isso.
Como Funciona o Cartão de Crédito
Vamos começar do básico, muita gente usa todo dia mas não entende direito como funciona por dentro.
Funciona assim: você passa o cartão, compra o que precisa. Naquele momento, o banco paga a loja por você. A compra entra na fatura do cartão e será paga na data de vencimento definida pelo emissor. O prazo entre a compra e o pagamento pode variar conforme a data da compra e o ciclo de fechamento da fatura. Pagou tudo até o vencimento? Não paga nada a mais. Mas se atrasa ou paga só uma parte, começa o problema.
Os juros aqui no Brasil são altíssimos. Segundo dados do Banco Central, a taxa pode passar de 400% ao ano. Como as taxas do crédito rotativo podem ser muito elevadas, uma dívida que permanece em aberto pode crescer rapidamente. O custo efetivo depende da taxa aplicada, do prazo e das condições da dívida. Por isso, usar o cartão de crédito com consciência é uma questão de organização e proteção financeira.
O Segredo para Não Se Afundar

A primeira regra parece óbvia, mas é a mais importante: só compre o que você consegue pagar. E você deve estar pensando “isso é óbvio”, só que na prática, não é.
O cartão pode dar a sensação de que o impacto da compra é menor, porque o dinheiro não sai imediatamente da conta. Você vê aquela televisão em promoção, parcela em 12 vezes, e pensa que fez um bom negócio. Mas esquece que já tem outras cinco compras parceladas junto. Quando a fatura chega, descobre que comprometeu metade do salário.
Antes de passar o cartão, se pergunte: “esse dinheiro está na minha conta agora?” Se não estiver, pense duas vezes.
Só compre o que você consegue pagar
Parcelar não é desconto, é compromisso futuro
O cartão engana porque o dinheiro não sai na hora
Cartão de Crédito vs Cartão de Débito: Quando Usar Cada Um
Essa é uma dúvida que muita gente tem. Afinal, qual é a diferença na prática?
O cartão de débito desconta na hora da sua conta. Você só gasta o que tem. É mais seguro para quem tem dificuldade de controle. Já o cartão de crédito te dá um prazo para pagar, o que pode ser ótimo se você souber usar.
Use o débito para compras do dia a dia: mercado, farmácia, combustível, coisas que você precisa comprar de qualquer jeito e que já tem o dinheiro na conta. O crédito fica para situações em que você quer aproveitar benefícios (como cashback) ou precisa daquele prazo extra de 30 dias, sempre com a certeza de que vai pagar tudo.
Como Ter Controle Real do Seu Cartão de Crédito
Para ter cartão de crédito e controle financeiro andando juntos, você precisa se organizar um pouco. Nada complicado.
Comece Anotando Tudo
O primeiro passo é simples: separar, dentre tudo que você compra no cartão, o que é essencial do que foi impulso. Se você ainda não tem o hábito de registrar seus gastos, nosso artigo sobre orçamento familiar traz o passo a passo completo para isso.
O que muda especificamente com o cartão é que os gastos ficam menos visíveis, já que o dinheiro não sai da conta na hora. Por isso, vale o hábito extra de olhar a fatura parcial, aquela que a maioria dos bancos mostra em tempo real, pelo menos uma vez por semana, não só quando ela fecha. Você vai se surpreender quando ver para onde o dinheiro vai.
Aquele cafezinho de R$ 8 todo dia? No fim do mês, deu quase R$ 200. A assinatura daquele streaming que você nem usa mais? Lá se vão mais R$ 40.
Defina Seu Limite Pessoal (Não o do Banco)
O banco pode te dar um limite de R$ 5 mil ou R$ 10 mil, mas isso não significa que você deve usar tudo. Defina um limite pessoal de acordo com sua renda, suas despesas e, principalmente, com o valor que consegue pagar integralmente na fatura. Alguns aplicativos de banco enviam alerta quando você está perto do seu limite, vale usar isso a seu favor.
Um exemplo comum ajuda a entender o problema: uma pessoa pode ter um limite elevado e, aos poucos, comprometer boa parte da renda com compras parceladas. O risco aparece quando as parcelas se acumulam e deixam de caber no orçamento mensal. Se você já está numa situação parecida, vale conferir as estratégias práticas para se livrar de dívidas que já publicamos aqui no Reinventa40+.
- Revise a fatura todo mês
- Anote todos os gastos, sem exceção
- Crie seu próprio limite, não o do banco
- Use alertas e notificações
Apps e Tecnologia: Seus Aliados no Controle
A tecnologia pode te ajudar muito a manter o controle do cartão. E não precisa ser nada complicado.
Aplicativos de Controle Financeiro
Hoje existem vários aplicativos gratuitos que conectam com seu cartão e mostram tudo que você gastou em tempo real, alguns categorizam os gastos automaticamente: quanto foi em alimentação, transporte, lazer.
O legal é que você vê na hora se está exagerando em alguma categoria. Vale também conferir esta seleção de 70 ferramentas de IA, várias delas úteis para esse tipo de organização.
Notificações e Alertas de Segurança
Ative as notificações do seu banco no celular. Cada vez que passar o cartão, você recebe uma mensagem. Parece chato, mas é ótimo para segurança, se aparecer uma compra que você não fez, avisa o banco na hora.
Alguns bancos também deixam bloquear e desbloquear o cartão pelo aplicativo. Vai viajar? Desbloqueia. Voltou? Bloqueia de novo.
Cartão Virtual: Proteção Extra para Compras Online
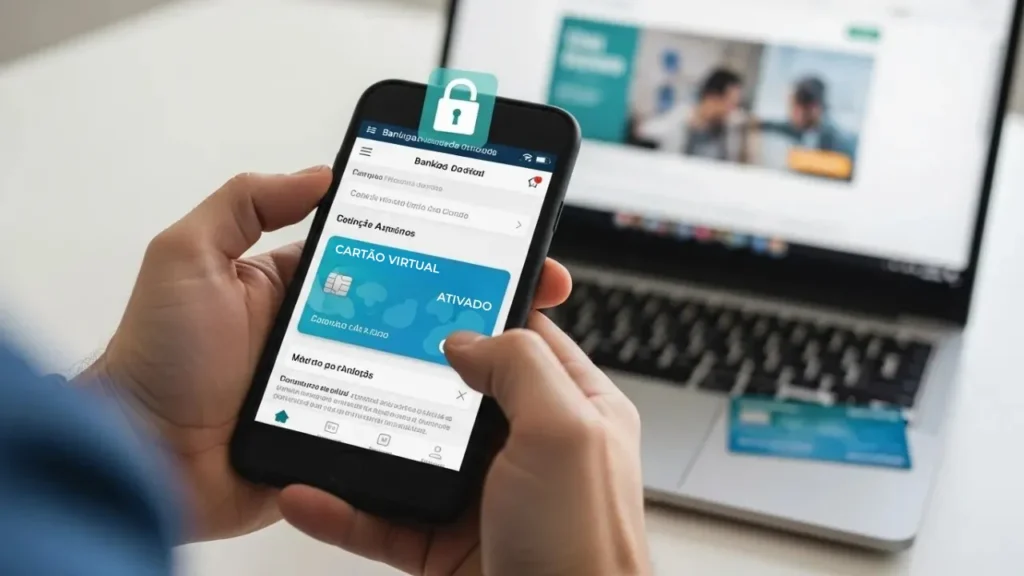
Muita gente não conhece, mas a maioria dos bancos oferece cartão virtual, um número temporário que você usa para comprar na internet. Se o site for golpe ou vazar seus dados, o número do seu cartão físico continua protegido.
Use o virtual para qualquer compra online, especialmente em sites que você não conhece bem. É uma camada extra de segurança que não custa nada.
Cuidados Especiais Depois dos 40
Cartão de crédito para quem tem mais de 40 anos exige atenção redobrada. Nessa fase da vida, dá para errar cada vez menos com o dinheiro. Você provavelmente tem filho estudando, talvez esteja pagando um carro, plano de saúde que não é barato. Cada real conta.
Se o cartão virar dívidas, você compromete tudo que construiu até aqui. Para organizar a situação, existem estratégias práticas que já explicamos neste guia sobre como sair das dívidas.
E quando a situação é mais complexa, existe ainda a Lei do Superendividamento, que permite renegociar débitos preservando o mínimo existencial, inclusive pedindo ao banco o Demonstrativo de Evolução da Dívida (DED), documento que mostra exatamente como os juros da fatura foram calculados ao longo do tempo.
Aprenda Com o Passado
Se você já se enrolou com cartão antes, tudo bem, acontece com muita gente. Identifique o que deu errado: foi falta de controle, alguma emergência, compras sem necessidade?
Muita gente tem vergonha de falar sobre isso, mas você não está sozinho. O importante é recomeçar com mais consciência. E se você conhece alguém passando por isso, não julgue, estenda a mão. Às vezes a pessoa só precisa de uma conversa honesta sobre o assunto.
Parcelar Vale a Pena ou Não?
Essa dúvida é clássica. Depende muito da situação.
Se a loja oferece sem juros, pode fazer sentido, você divide o valor e não paga mais nada por isso. Mas preste atenção: mesmo sem juros, você vai ter parcelas para pagar nos próximos meses, isso compromete seu dinheiro futuro.
Já o parcelamento com juros, evite. As taxas de juros do cartão de crédito no Brasil são altíssimas. É melhor guardar dinheiro mensalmente devagar e comprar à vista depois. Ou procurar um empréstimo pessoal, que costuma ter juros menores, mas isso só em último caso.
Um Exemplo Prático
Você quer comprar uma geladeira de R$ 4 mil. A loja oferece em 10 vezes de R$ 400 sem juros, parece bom. Mas você também quer um sofá novo, R$ 1.500 em 8 vezes sem juros. São quase R$ 590 por mês só nessas duas compras.
Se você ganha R$ 3 mil, esses R$ 590 representam quase 20% da sua renda, e ainda tem o resto: mercado, luz, água, gasolina.
Erros Que Todo Mundo Comete (e Como Evitar)
Vamos falar dos erros comuns no uso do cartão de crédito. Preste atenção, porque você pode estar cometendo algum deles agora mesmo.
Pagar Só o Mínimo (O Pior Erro de Todos)
Isso é uma armadilha séria. Evite ao máximo pagar só o valor mínimo, você acha que está resolvendo, mas está só empurrando o problema para frente e pagando uma fortuna de juros.
O crédito rotativo (quando você não paga tudo) tem os juros mais altos do mercado. Uma dívida de mil reais pode virar dois mil em poucos meses. Se não conseguir pagar tudo, ligue para o banco, negocie, peça um parcelamento da fatura, ou faça um empréstimo com juros menores. Mas evite entrar no rotativo.
Ter Cartão Demais
Para muitas pessoas, manter poucos cartões facilita o controle. A quantidade adequada depende da organização financeira, dos benefícios oferecidos e da necessidade de cada pessoa. Quanto mais cartão você tem, mais difícil fica controlar, é fácil esquecer vencimento, perder a conta do que gastou, e antes de perceber, estar devendo em vários ao mesmo tempo.
Sacar Dinheiro no Cartão
Evite ao máximo fazer isso. O saque na função crédito costuma envolver tarifas e encargos altíssimos. Antes de utilizar essa opção, verifique as condições específicas oferecidas pelo emissor. Se precisar de dinheiro em espécie, procure outro caminho: pedir emprestado a um familiar, fazer um empréstimo pessoal, qualquer coisa antes de sacar no cartão.
Não Conferir a Fatura
Erros acontecem: compras em duplicidade, cobranças que você não fez, assinatura que esqueceu de cancelar. Se identificar qualquer irregularidade, o Procon pode ajudar a resolver, orientando como registrar reclamações.
Já aconteceu comigo: encontrei uma cobrança de R$ 49 na fatura, de uma assinatura que eu tinha cancelado três meses antes. Se eu não tivesse conferido, teria pagado por nada.
Como Se Proteger de Clonagem e Fraudes
Falando em conferir a fatura, você precisa ficar atento a golpes e fraudes. Eles são mais comuns do que você imagina. E não é só clonagem de cartão não, viu? Tem golpe de todo tipo rolando por aí.
Sinais de Que Seu Cartão Foi Clonado
Compras que você não reconhece, mesmo que pequenas, são um sinal.
Os golpistas às vezes fazem uma compra pequena primeiro para testar se o cartão funciona, e só depois vêm as compras grandes.
Outro sinal: mensagens de compras em lugares onde você nunca esteve. Fique atento também a mensagens ou ligações se passando pelo banco pedindo dados do cartão. Desconfie de contatos inesperados que solicitem senha, códigos de autenticação, dados completos do cartão ou outras informações sensíveis. Em caso de dúvida, encerre o contato e procure o banco pelos canais oficiais.
O Que Fazer se Clonar Seu Cartão
Entre em contato com o banco imediatamente, bloqueie o cartão e conteste as compras que você não reconhece. A instituição deverá analisar a contestação e orientar sobre os próximos procedimentos.
Mude suas senhas também, tanto do banco quanto do e-mail cadastrado. Fique atento a links suspeitos que chegam por mensagem ou e-mail. Se quiser entender melhor sobre os golpes digitais mais comuns e como se proteger, temos um artigo completo sobre isso.
Proteja Seus Dados do Cartão
Não salve a senha do cartão no celular ou computador. Não empreste seu cartão para ninguém, nem para família. E também não passe os dados do cartão por telefone, a menos que você mesmo tenha ligado para o banco.
Em redes Wi-Fi públicas, redobre os cuidados ao acessar serviços financeiros ou realizar operações que envolvam dados sensíveis. Quando possível, prefira uma conexão confiável e mantenha o dispositivo e os aplicativos atualizados.
Segurança Digital Vai Além do Cartão
Proteger seu cartão é importante, mas você também precisa cuidar de todos os seus dados online. Senhas fracas, redes sociais desprotegidas, e-mails sem verificação em duas etapas, tudo isso pode ser porta de entrada para golpistas. Vale a pena ler nosso artigo sobre como proteger seus dados e viver tranquilo na internet.
Encaixe o Cartão no Seu Planejamento Financeiro
Planejamento financeiro com cartão de crédito é fundamental. O cartão não pode ser uma coisa à parte, tem que estar integrado no seu orçamento geral.
Como o Cartão se Encaixa nas Suas Contas
Some todas as suas despesas fixas: aluguel, luz, água, mercado, plano de saúde. Veja quanto sobra do salário depois disso. Do que sobra, quanto quer guardar, quanto vai usar para lazer, e quanto pode comprometer com o cartão. O cartão precisa caber dentro do seu planejamento, não o contrário.
Se ainda não tem um orçamento organizado, vale a pena ler nosso artigo sobre como controlar suas finanças de forma simples e eficaz.
Use o Cartão de Forma Inteligente
Alguns cartões oferecem vantagens interessantes: uns devolvem uma porcentagem do que você gastou, outros dão milhas para trocar por passagens. A Febraban, entidade que representa o setor bancário no Brasil, reúne informações sobre o funcionamento e a evolução dos cartões de crédito no país. Se você vai gastar de qualquer jeito, vale usar o cartão que oferece algum benefício, desde que tenha disciplina para pagar tudo certinho no final do mês.
Tenha uma Reserva de Emergência
Imprevistos vão acontecer: um problema no carro, uma consulta médica não planejada, um conserto urgente em casa. Sem uma reserva de emergência guardada, é comum acabar usando o cartão e se enrolando.
Uma referência comum é construir uma reserva capaz de cobrir alguns meses das despesas essenciais. O valor adequado depende da estabilidade da renda, das responsabilidades familiares e da realidade financeira de cada pessoa. O Portal do Investidor da CVM tem ótimos conteúdos sobre onde e como começar a guardar dinheiro, e nosso artigo sobre poupança inteligente traz um passo a passo completo.
Quando você tem essa reserva, o cartão deixa de ser sua única saída em emergências, e as decisões financeiras ficam bem menos tensas. Se quiser entender melhor onde aplicar essa reserva, veja nosso artigo sobre investimentos seguros para começar aos 40+, e se o horizonte for de mais longo prazo, sobre como planejar a aposentadoria.
Cashback e Milhas: Vale a Pena Para Quem Tem 40+?
Muita gente ignora esses benefícios, mas eles podem fazer diferença no fim do mês. O percentual de cashback varia bastante conforme o cartão, o programa, a categoria de compra e as condições oferecidas. Por exemplo, se um cartão oferece 1% de cashback e você gasta R$ 2 mil por mês, são R$ 20 de volta por mês, ou R$ 240 ao ano, sem precisar aumentar os gastos para obter o benefício.
E as Milhas?
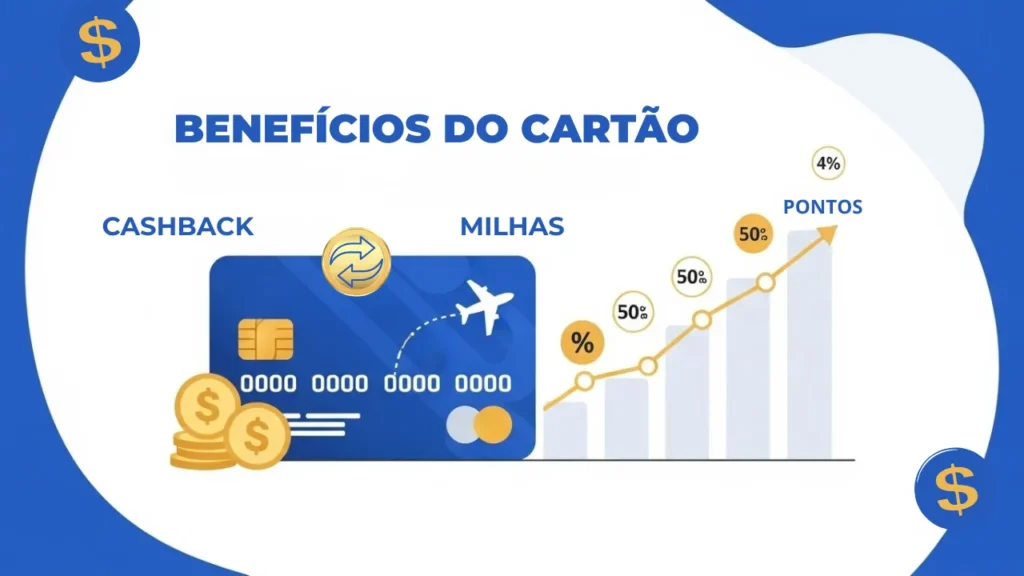
Milhas funcionam de forma parecida, mas em vez de dinheiro, você acumula pontos que podem ser trocados por passagens aéreas, produtos, ou até convertidos em cashback. Se você viaja com alguma frequência ou planeja viajar no futuro, pode valer a pena.
Vale para você? Depende. Se você tem controle financeiro e já paga a fatura toda no mês, faz sentido escolher um cartão com bons benefícios. Mas se você ainda tá lutando para não se enrolar, foca primeiro em organizar suas finanças, benefício não adianta nada se você tá pagando juros absurdos todo mês.
Educação Financeira Nunca É Tarde
Cartão de crédito e educação financeira precisam caminhar lado a lado. A escola raramente ensina isso, mas dá para aprender por conta própria. O Consumidor.gov, plataforma oficial do governo para solução de conflitos entre consumidores e empresas, orienta sobre direitos do consumidor e pode ser um apoio importante em problemas relacionados ao uso do crédito.
Vale também explorar o autoconhecimento financeiro, entender a própria relação com o consumo costuma resolver o que nenhum aplicativo de controle resolve.
Ter tranquilidade para pagar as contas também passa por organizar a vida financeira. O primeiro passo é entender sua relação com o consumo e construir hábitos sustentáveis.
Sua Carreira Também Influencia Suas Finanças
Se você quer ter tranquilidade para pagar suas contas e usar o cartão com responsabilidade, talvez o caminho passe por ganhar mais.
Investir na sua atualização profissional depois dos 40 pode ajudar bastante. Quanto melhor você estiver posicionado no mercado de trabalho, mais fácil fica controlar o dinheiro, o cartão deixa de ser problema quando você tem renda para pagar tudo com folga. Vale conferir soft skills que o mercado valoriza ou profissões em alta para quem tem 40+.
E se você está pensando em empreender ou buscar renda extra, temos um artigo completo sobre formas reais de ganhar dinheiro em casa.
O Lado Bom do Cartão (Sim, Existe)
Vamos ser justos com o pedaço de plástico, ele tem pontos positivos quando usado com controle.
Você não precisa andar com dinheiro no bolso, o que é mais seguro. Todas as compras ficam registradas, o que facilita ver para onde o dinheiro foi. Tem a praticidade das compras online e pagamentos rápidos. Alguns dão cashback, outros dão milhas. E em emergências reais, pode ajudar bastante.
O cartão não é o problema por si só. O problema começa quando o crédito deixa de estar subordinado ao planejamento financeiro.
No fim das contas, cartão de crédito não cria problemas, ele revela hábitos. Quem usa sem controle transfere decisões do presente para o futuro. Quem usa com consciência transforma o cartão em ferramenta, não em armadilha.
Pontos Importantes para Você Guardar
- O cartão é forma de pagamento, não é dinheiro extra no seu bolso
- Pague tudo até o vencimento para não ter juros
- Crie seu próprio limite de uso, não confie apenas no limite que o banco oferece
- Use apps e notificações para acompanhar gastos em tempo real
- Ative e use o cartão virtual para compras online
- Cuidado com parcelamentos, eles comprometem sua renda futura
- Nunca pague só o mínimo da fatura, evite o rotativo a todo custo
- Dois cartões costuma ser suficiente, cancele os que você não usa
- Confira a fatura todo mês e fique atento a fraudes
- Guarde dinheiro para emergências
- Aproveite benefícios como cashback e milhas, se você já tem controle
- Encaixe o cartão dentro do seu planejamento financeiro geral
Perguntas Frequentes (FAQs)
Qual o limite ideal do cartão de crédito para quem tem mais de 40 anos?
Mais importante do que atingir um determinado percentual do limite é manter os gastos compatíveis com sua renda e com o valor que você conseguirá pagar integralmente na próxima fatura.
É melhor ter um ou vários cartões de crédito?
Não existe uma quantidade ideal para todos. Manter poucos cartões pode facilitar o acompanhamento das faturas, vencimentos e compras parceladas.
O que fazer se eu não conseguir pagar a fatura completa do cartão?
Nunca paga só o mínimo. Liga para o banco e negocia. Você pode parcelar a fatura com juros menores ou fazer um empréstimo pessoal para quitar, já que os juros são mais baixos que o do cartão.
Parcelar compras no cartão é uma boa ideia?
Depende. Se for sem juros e você tem certeza que consegue pagar as parcelas sem apertar, pode valer. Mas evita parcelar muita coisa ao mesmo tempo.
Como evitar compras por impulso no cartão de crédito?
Crie uma regra: espera 24 horas antes de comprar qualquer coisa que não estava planejada. Pergunta se você realmente precisa. Na maioria das vezes, o desejo passa e você economiza.
Quais os maiores erros que pessoas acima de 40 cometem com cartão de crédito?
Os principais são: pagar só o valor mínimo, ter cartões demais, não conferir as faturas, sacar dinheiro no cartão e não controlar os gastos. Evita essas armadilhas e você vai ter muito mais paz.
Nota Editorial
O Reinventa40+ produz conteúdos com foco em clareza, utilidade e confiabilidade. Sempre que aplicável, as informações são verificadas em fontes oficiais e referências reconhecidas, organizadas em uma linguagem simples e prática. Este conteúdo tem caráter educativo e informativo, não substituindo a orientação individualizada de um profissional quando necessária.