
Aposentadoria aos 40+ pode parecer um assunto para depois, mas imagine acordar todos os dias sem precisar se preocupar com contas, sem a pressão de chefes ou horários rígidos. Você já parou para pensar como seria ter essa liberdade? Se você tem 40 anos ou mais, pode estar se questionando se ainda é possível construir uma reserva sólida para sua aposentadoria.
Começar aos 40+ ainda pode fazer diferença significativa no planejamento da aposentadoria. O tempo disponível, a capacidade de poupança e o retorno dos investimentos influenciam o resultado, mas é possível construir uma estratégia mesmo quando o planejamento começa mais tarde.
Na verdade, é exatamente nessa fase da vida que muitas pessoas conseguem acelerar seus investimentos e criar um futuro mais seguro. Aos 40+, muitas pessoas já têm uma visão mais clara de suas responsabilidades, objetivos e padrão de vida, o que pode facilitar a construção de um planejamento financeiro de longo prazo, embora a situação de renda, despesas e patrimônio varie bastante de pessoa para pessoa.
Se você está considerando uma transição profissional para aumento de renda, essa pode ser uma estratégia inteligente para acelerar sua reserva.
Neste artigo, você vai aprender como planejar sua reserva de aposentadoria de forma prática e realista, sem complicações ou termos difíceis. Vamos conversar sobre estratégias que realmente funcionam e que podem ser aplicadas por qualquer pessoa, independentemente do seu nível de conhecimento sobre investimentos.
Por que Começar o Planejamento da Aposentadoria aos 40+ é uma Decisão Inteligente
Muitas pessoas acreditam que aos 40 anos já é tarde demais para pensar na aposentadoria. Na realidade, essa ainda pode ser uma boa idade para começar um planejamento financeiro sério, especialmente se você conseguir aliar tempo, disciplina e uma estratégia adequada ao seu perfil.
Aos 40+, muitas pessoas já têm uma visão mais clara de suas responsabilidades, objetivos e padrão de vida. Isso pode facilitar a construção de um planejamento financeiro de longo prazo. Ao mesmo tempo, a situação de renda, despesas e patrimônio varia bastante de pessoa para pessoa: há quem tenha filhos, quem esteja com dívidas ou quem já tenha patrimônio construído.
O tempo disponível até a aposentadoria depende da idade em que você pretende parar de trabalhar, das regras previdenciárias aplicáveis à sua situação e dos seus objetivos financeiros. Por isso, antes de definir uma meta, vale estabelecer quando você gostaria de reduzir ou encerrar sua atividade profissional.
As Vantagens de Ter 40+ Anos na Hora de Planejar
Aos 40+, você já pode contar com experiências profissionais e financeiras acumuladas que ajudam a tomar decisões mais alinhadas aos seus objetivos. Sabe o que realmente importa e pode tomar decisões mais equilibradas. Sua renda, em muitos casos, é mais alta do que era aos 20 ou 30 anos, e você tem uma visão mais clara de como quer viver no futuro.
Outra vantagem é que você já passou por diferentes situações econômicas e aprendeu a lidar com imprevistos. Essa bagagem é valiosa na hora de escolher investimentos e criar um plano realista.
Um padrão comum ao analisar planos de aposentadoria: quem espera “ter mais dinheiro sobrando” para começar raramente começa de verdade. Quem começa com um valor simbólico logo no primeiro mês, mesmo pequeno, costuma manter o hábito muito mais tempo do que quem fica esperando a condição ideal chegar.
Quanto Dinheiro Você Precisa para se Aposentar?
Esta é provavelmente uma das perguntas mais importantes ao planejar a aposentadoria. A resposta depende do padrão de vida que você deseja manter, das despesas previstas, do patrimônio que já possui e de outras fontes de renda que poderá ter no futuro.
Uma referência usada em alguns planejamentos é estimar a renda necessária na aposentadoria como uma proporção da renda durante a vida ativa, algo entre 70% e 80% dela. Mas esse percentual não é universal: ele depende das despesas, do patrimônio acumulado e dos objetivos de cada pessoa.
Existem diferentes métodos para estimar o patrimônio necessário. Uma das abordagens utiliza como referência um múltiplo do valor anual desejado, como 25 a 30 vezes esse valor. Essa é apenas uma estimativa inicial e não considera, sozinha, fatores como inflação, impostos, rentabilidade, mudanças nas despesas e outras fontes de renda.
Por exemplo, para uma renda desejada de R$ 3.500 por mês, o valor anual seria de R$ 42.000. Aplicando o múltiplo de 25 a 30 vezes, a estimativa ficaria entre R$ 1,05 milhão e R$ 1,26 milhão. Para uma renda de R$ 4.000 mensais, a faixa seria de R$ 1,20 milhão a R$ 1,44 milhão.
Como Chegar Nesse Valor Começando aos 40
Começar aos 40+ exige transformar a meta de aposentadoria em um plano de aportes compatível com a sua realidade financeira. Quanto maior o prazo e mais cedo os investimentos começam a render, maior tende a ser o efeito dos juros compostos ao longo do tempo.
Em uma simulação hipotética, considerando 25 anos de aportes e uma rentabilidade média de 6% ao ano acima da inflação, chegar a R$ 1,2 milhão exigiria um aporte mensal de aproximadamente R$ 1.700, considerando aportes mensais e uma taxa constante apenas para fins ilustrativos. Na prática, rentabilidade, inflação e aportes podem variar ao longo dos anos.
Se esse valor estiver acima da sua capacidade atual, isso não significa que o planejamento seja inviável. Comece com um valor que caiba no orçamento e, conforme sua renda aumentar ou algumas despesas forem reduzidas, avalie a possibilidade de elevar os aportes.
Estratégias Práticas para Construir sua Reserva de Aposentadoria
Agora vamos ao que realmente importa: como colocar esse planejamento em prática. Não precisa ser complicado, e você não precisa ser um especialista em investimentos para ter sucesso.
1. Comece com um Orçamento Realista
O primeiro passo é entender exatamente quanto dinheiro entra e sai da sua casa todos os meses. Pegue suas últimas três contas bancárias e anote todos os gastos. Depois, separe entre gastos essenciais (alimentação, moradia, transporte) e gastos extras (lazer, compras por impulso). Se você ainda não tem esse controle organizado, vale a pena seguir o passo a passo do nosso artigo sobre orçamento familiar.
Com essa fotografia da sua vida financeira, você consegue identificar onde pode economizar para direcionar dinheiro para a aposentadoria. Às vezes, pequenos ajustes fazem uma grande diferença ao longo do tempo.
2. Defina um Percentual de Aporte Possível
Um ponto de partida pode ser definir um percentual da renda para investimentos de longo prazo, algo como 20%. Se não couber no orçamento atual, comece com um valor menor e aumente gradualmente conforme sua capacidade financeira. O mais importante é estabelecer um aporte compatível com sua realidade e mantê-lo de forma consistente, o mesmo princípio de começar pequeno e ir subindo aos poucos que já funciona para criar o hábito de guardar dinheiro todo mês.
3. Aproveite os Benefícios Fiscais
No Brasil, você tem algumas opções que oferecem benefícios fiscais, como a previdência privada. O PGBL pode permitir a dedução das contribuições da base de cálculo do Imposto de Renda, observados os requisitos e limites previstos na legislação, um limite frequentemente associado ao benefício é de até 12% dos rendimentos tributáveis, mas a vantagem depende da situação tributária de cada pessoa. Vale consultar as regras atualizadas no site da Receita Federal antes de decidir.
Melhores Investimentos para Aposentadoria aos 40+
Escolher onde investir seu dinheiro pode parecer complicado, mas não precisa ser. Aos 40+, vale buscar uma combinação de segurança e rentabilidade compatível com o seu perfil e objetivos. Se você ainda não conhece o funcionamento básico de cada tipo de investimento, vale a pena ler antes nosso guia de investimentos seguros para quem está começando.
Para quem busca planejar a aposentadoria complementar, o governo oferece o Tesouro RendA+, título desenvolvido especificamente para esse fim: ele prevê pagamentos mensais por um período determinado, após a data de conversão escolhida pelo investidor, com remuneração vinculada à inflação acrescida de uma taxa real definida na compra.
Diversificação é Sua Melhor Amiga
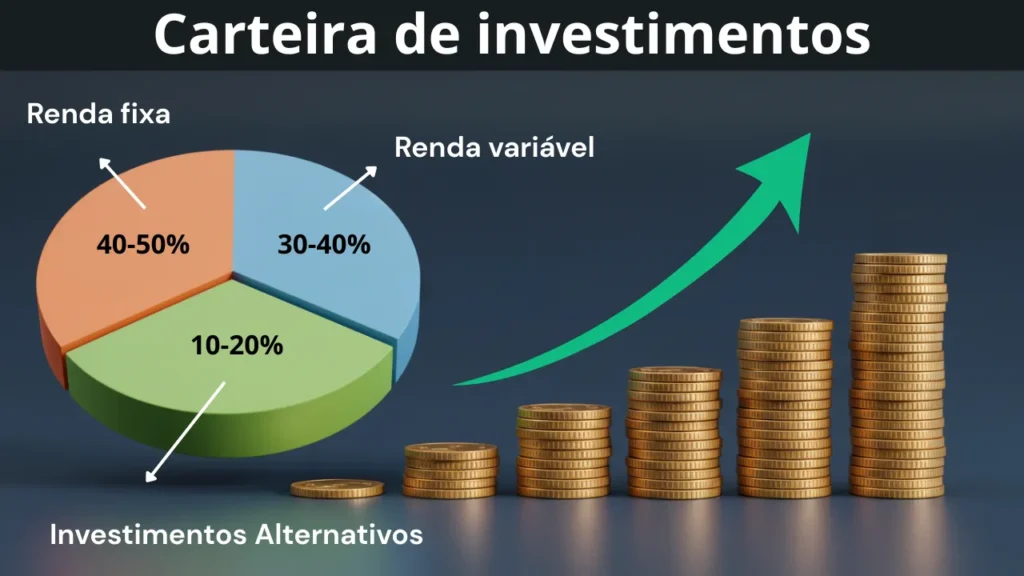
Não é bom concentrar tudo numa única aplicação. A composição da carteira deve considerar o prazo, os objetivos financeiros, a necessidade de liquidez e a tolerância a risco de cada pessoa. Em vez de seguir percentuais universais, o ideal é diversificar entre diferentes classes de ativos de acordo com essas características:
Renda Fixa:
- Tesouro Direto
- CDBs de bancos sólidos
- LCIs e LCAs
- Fundos de renda fixa
Renda Variável:
- Ações de empresas consolidadas
- Fundos de investimento em ações
- Fundos imobiliários
- ETFs (fundos que seguem índices)
Investimentos Alternativos:
- Previdência privada
- Fundos multimercado
- Investimentos no exterior
Previdência Privada: Vale a Pena?
A previdência privada pode ser uma boa opção para parte da carteira, especialmente se você declara imposto de renda no modelo completo. Ela oferece disciplina (desconto automático na conta) e, dependendo do tipo e da situação tributária, benefícios fiscais.
Existem dois tipos principais:
- PGBL: pode ser vantajoso para quem declara IR completo e utiliza a dedução das contribuições
- VGBL: pode ser uma alternativa para quem não utiliza a dedução do PGBL, dependendo dos objetivos e da situação tributária
Erros Comuns que Você Deve Evitar
Ao longo dos anos, muitas pessoas cometem erros que prejudicam seus planos de aposentadoria. Conhecer esses erros pode te ajudar a não repeti-los.
1. Deixar Dinheiro Parado na Poupança
A rentabilidade da poupança pode não ser suficiente para superar a inflação em determinados períodos, o que pode reduzir o poder de compra do dinheiro no longo prazo. Por isso, vale comparar alternativas considerando rentabilidade, risco, liquidez e tributação, como o Tesouro Selic, que oferece liquidez diária.
2. Não Definir uma Meta Clara de Aposentadoria
Investir sem saber quanto precisa e quando vai precisar é como viajar sem destino. Defina metas claras: quanto quer acumular e em quanto tempo.
3. Mexer nos Investimentos por Emoção
Os mercados financeiros passam por altos e baixos. É normal. O segredo é manter a calma e não tomar decisões por medo ou ganância. Pense mais como quem planta uma árvore que vai dar sombra daqui a muitos anos do que como quem tenta acertar o próximo pulo do mercado.
Como Acelerar seu Plano de Aposentadoria
Se você quer chegar ao objetivo mais rapidamente, existem algumas estratégias que podem acelerar o processo:
1. Renda Extra
Considere desenvolver uma fonte de renda adicional. Pode ser um trabalho freelance, um pequeno negócio, ou monetizar um hobby. Direcionar parte da renda extra para a aposentadoria pode aumentar os aportes e acelerar a formação do patrimônio, desde que outras prioridades financeiras estejam cobertas. Explore estratégias de diversificação de renda que podem ser iniciadas mesmo com pouco capital inicial.
2. Aumento Gradual dos Aportes
Sempre que sua renda aumentar, considere direcionar parte desse ganho para os aportes de aposentadoria, mantendo uma parcela compatível com suas demais prioridades financeiras. Isso permite acelerar sem comprometer seu padrão de vida atual.
3. Revisão Anual
Todo ano, revise seus investimentos e seus objetivos. Talvez você possa investir um pouco mais ou precise ajustar a estratégia diante de mudanças na renda, nas despesas ou nos planos para o futuro. Essa revisão ajuda a verificar se o planejamento continua adequado às suas metas.
Se dívidas antigas ainda comprometem parte da sua renda, elas vão continuar atrasando qualquer plano de aposentadoria. Vale a pena resolver isso primeiro, com as estratégias práticas para sair das dívidas ou, em casos mais complexos, pela Lei do Superendividamento.
Planejamento da Aposentadoria aos 40+: Seu Primeiro Passo
O mais difícil é sempre o primeiro passo. Mas a verdade é que você não precisa de muito dinheiro para começar. Hoje existem investimentos acessíveis para quem deseja começar com valores relativamente baixos, embora o valor mínimo varie conforme o produto e a instituição.
Depois de organizar o orçamento, avaliar dívidas e definir sua reserva de emergência, você pode pesquisar investimentos compatíveis com seu objetivo e perfil de risco e, então, começar com um valor que caiba no seu planejamento. O importante é sair da inércia e dar o primeiro passo.
Ferramentas que Podem te Ajudar
Algumas ferramentas podem facilitar o acompanhamento do planejamento, como planilhas de orçamento, aplicativos de controle financeiro e simuladores de investimentos. O mais importante é escolher uma solução que permita acompanhar aportes, evolução do patrimônio e distância em relação à meta definida.
- Aplicativos de bancos digitais para investir
- Planilhas de controle financeiro
- Simuladores de aposentadoria online
- Apps de educação financeira
O Papel da Educação Financeira no seu Futuro
Investir em conhecimento é tão importante quanto investir dinheiro. Quanto mais você entende sobre finanças pessoais e investimentos, melhores decisões consegue tomar. Desenvolver autoconhecimento financeiro também ajuda a manter a disciplina nos aportes, sem deixar que gatilhos emocionais atrapalhem o plano de longo prazo.
Reserve um tempo semanal para estudar sobre o assunto. Leia livros, assista vídeos, participe de cursos online. O conhecimento adquirido será seu melhor aliado na jornada para a aposentadoria.
Recursos Gratuitos de Aprendizado
A CVM oferece diversos recursos educacionais para estimular a formação de poupança e o investimento consciente no mercado de capitais, especialmente voltados para pequenos e médios investidores. Confira as principais fontes oficiais de educação financeira:
- Cursos livres a distância da CVM com duração curta que contribuem com informações sobre educação financeira e investimentos, acesse em Portal do Investidor
- Simuladores do Tesouro Direto para planejar aposentadoria complementar e estimar rentabilidade dos títulos, disponível no site Tesouro Direto
- Cursos gratuitos da B3 Educação criados por especialistas para você aprender a gerenciar suas finanças, acesse B3 Educação
- Podcasts sobre educação financeira
- Livros da biblioteca pública
Lembre-se também que investir na saúde é fundamental para aproveitar plenamente sua aposentadoria. Afinal, de que adianta ter recursos financeiros sem ter disposição e energia para curtir essa fase?
Conclusão: Sua Aposentadoria Começa Hoje
Planejar sua aposentadoria aos 40+ não apenas é possível, mas pode ser uma das melhores decisões da sua vida. Você tem experiência, estabilidade e, principalmente, tempo suficiente para construir um futuro financeiro sólido.
O segredo está em começar agora, mesmo que com pouco dinheiro. Seja consistente, mantenha-se educado sobre o assunto e não desista nos momentos difíceis. Cada real investido hoje é um passo em direção à sua liberdade financeira.
Sua aposentadoria não precisa ser apenas um sonho distante. Com planejamento, dedicação e as estratégias certas, você pode criar um futuro onde o dinheiro trabalha para você, e não o contrário.
O tempo está passando de qualquer forma. A pergunta é: quando chegar o momento de reduzir o ritmo de trabalho, você quer estar preocupado com dinheiro ou preparado para aproveitar os frutos do planejamento que começou hoje?
Pontos Principais do Artigo:
- Nunca é tarde para começar: aos 40+ você tem vantagens únicas para planejar a aposentadoria
- Calcule sua meta: você precisa de 70-80% da renda atual para manter o padrão de vida
- Defina um percentual de aporte possível: comece com o quanto couber no orçamento e aumente gradualmente quando possível.
- Diversifique seus investimentos: combine renda fixa, variável e alternativa
- Evite erros comuns: como deixar dinheiro na poupança ou investir por emoção
- Use benefícios fiscais: previdência privada pode reduzir seu imposto de renda
- Eduque-se financeiramente: conhecimento é seu melhor investimento
- Revise anualmente: ajuste sua estratégia conforme necessário
- Busque renda extra: acelere seus resultados com fontes adicionais de dinheiro
- Comece hoje mesmo: o primeiro passo é sempre o mais importante
Perguntas Frequentes (FAQ)
Com quanto dinheiro dá para começar a planejar a aposentadoria?
Você pode começar com valores bem baixos, alguns investimentos aceitam aportes a partir de R$ 30 ou R$ 50. O valor importa menos do que a consistência de investir todo mês.
Aos 40 anos já é tarde demais para pensar na aposentadoria?
Não. Aos 40+ ainda é possível construir ou fortalecer um planejamento para a aposentadoria. O tempo disponível, o valor dos aportes, o patrimônio já acumulado e os objetivos financeiros de cada pessoa influenciam o resultado. Por isso, quanto antes você definir uma estratégia compatível com sua realidade, melhor.
Previdência privada é melhor do que investir por conta própria?
Depende do seu perfil. A previdência privada oferece disciplina automática e benefícios fiscais (principalmente no PGBL), mas costuma ter taxas mais altas. Muita gente combina as duas coisas: parte em previdência, parte em investimentos próprios como Tesouro Direto e CDBs.
Posso contar só com o INSS para me aposentar?
O INSS costuma cobrir só uma parte da renda que você tinha quando trabalhava, especialmente para quem ganha acima do teto do benefício. Por isso, ter uma reserva própria complementar faz diferença real no padrão de vida na aposentadoria.
O que acontece se eu não conseguir guardar todo mês?
Não tem problema pontual, o importante é retomar assim que possível. Uma reserva de aposentadoria é construída ao longo de décadas, alguns meses sem aporte não comprometem o plano todo, desde que você não desista de vez.
Quanto preciso guardar por mês para viver só de renda depois de aposentado?
Depende da meta definida, do prazo disponível e das premissas utilizadas na simulação. Algumas metodologias usam como referência um múltiplo das despesas anuais, mas o resultado varia conforme fatores como inflação, retorno dos investimentos, impostos, expectativa de vida e composição da carteira.
Nota Editorial: O Reinventa40+ produz conteúdos com foco em clareza, utilidade e confiabilidade. Sempre que aplicável, as informações são verificadas em fontes oficiais e referências reconhecidas, organizadas em uma linguagem simples e prática. Este conteúdo tem caráter educativo e informativo, não substituindo a orientação individualizada de um profissional quando necessária.