
Lei do Superendividamento existe para gente que abre a carteira e vê que não tem dinheiro nem para o básico. Para quem sente o coração apertar toda vez que o telefone toca e é mais uma ligação de cobrança. Eu entendo, muita gente depois dos 40 se vê nessa situação difícil, e é justamente para esses casos que essa lei, a Lei 14.181/2021, foi criada.
A Lei do Superendividamento existe e funciona: ela protege quem está endividado e garante que ninguém tenha todo o seu dinheiro tomado por causa de dívidas. Você tem direito de comer, de ter um teto, de viver com dignidade mesmo devendo.
Neste texto, vou te mostrar como usar essa lei para negociar suas dívidas sem precisar de advogado, incluindo um documento que muda o jogo na negociação (o DED) e o caminho completo até o Procon, para os casos em que a negociação direta não é suficiente.
Vou te explicar também como evitar as pegadinhas que os bancos costumam usar. Tudo em linguagem simples, direta, como uma conversa franca, sem juridiquês e sem promessas vazias.
O que é a Lei do Superendividamento
A Lei do Superendividamento de um jeito bem direto é assim: ela protege pessoas que fizeram dívidas de boa-fé mas não conseguem mais pagar. Começou a valer em julho de 2021.
Boa-fé quer dizer que você não pegou dinheiro emprestado sabendo que não ia pagar. Você realmente acreditava que conseguiria pagar tudo direitinho. Só que aí veio o desemprego. Ou uma doença, divórcio, ou ainda a empresa fechou. A vida aconteceu.
E a lei entende isso.
Ela diz uma coisa muito importante: você precisa ter dinheiro para viver. Os bancos não podem pegar todo o seu salário. Você precisa comer, pagar aluguel, comprar remédio, manter a luz acesa em casa. Isso tem até um nome: mínimo existencial.
Você não é só um número de dívida.
Antes dessa lei, muita gente ficava anos tentando pagar contas e não conseguia sair do buraco. Os juros só cresciam. E parecia que você estava correndo numa esteira, sabe? Cansava, cansava, mas não saía do lugar.
Agora não. A lei reconhece que você é uma pessoa. Que tem necessidades. Que merece respeito.
Quais dívidas a Lei do Superendividamento Cobre
Muita gente pergunta: “Mas vale para qualquer dívida?”. Quase todas entram:
- Cartão de crédito. Aquele que a gente usa e quando vê já está devendo horrores.
- Empréstimo pessoal. Tanto o que você pegou no banco quanto o consignado que desconta direto do salário.
- Cheque especial. Esse que cobra juros altíssimos.
- Crediário de loja. Aquela TV ou geladeira que você parcelou.
- Financiamento de carro.
- Contas de água, luz, telefone. Sim, essas também.
- E plano de saúde também entra.
A Lei do Superendividamento vale para cartão e empréstimo, e para muito mais coisa.
Se você já passou dos 40 e sente que as dívidas começaram a sair do controle justamente nessa fase da vida, saiba que isso é mais comum do que parece.
Mudanças de carreira, desemprego, separações e queda de renda costumam se concentrar nesse período. Inclusive, já detalhei estratégias práticas para reorganizar dívidas depois dos 45 anos, com exemplos reais e caminhos possíveis para retomar o controle financeiro.
O que não entra na Lei do Superendividamento
Tem algumas exceções:
- Pensão alimentícia
- Multa de trânsito
- Imposto
E tem outra coisa: se você pegou dinheiro de má-fé, sabendo que não ia pagar, aí a lei não te protege. Mas se você pegou acreditando que conseguiria pagar, está protegido sim.
Seus direitos pela Lei do Superendividamento
Agora vem a parte boa. Você tem direitos. Vários. E muita gente nem sabe disso.
- O banco tem que conversar com você. Ele não pode simplesmente se recusar a negociar.
- Aqueles juros absurdos podem diminuir. Sabe o cartão que cobra 15% ao mês? Dá para pedir redução nisso.
- Você pode pedir mais tempo para pagar. Dividir em mais parcelas. Isso deixa cada prestação menor e mais fácil de caber no seu bolso.
- Você pode pedir desconto. Isso mesmo. Às vezes o banco aceita receber menos desde que você pague.
- Eles não podem tomar todo o seu salário. Você tem que guardar o suficiente para viver.
- Você pode exigir que o credor mostre, com clareza, como cada valor cobrado foi calculado (mais sobre isso já já, no DED).
São os direitos do consumidor superendividado. E você pode usar todos eles.
Como negociar sem pagar advogado
Vou te ensinar agora como negociar dívidas pela lei do superendividamento. É um passo a passo simples. Você consegue fazer sozinho.
Primeiro passo: organize tudo
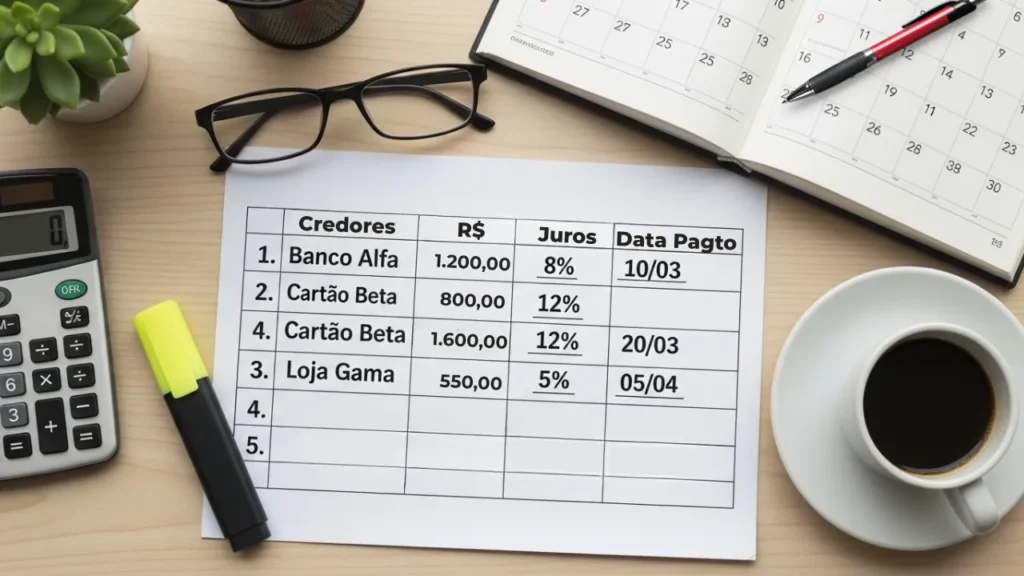
Reúna tudo num único lugar, pode ser uma planilha simples, um documento no computador ou qualquer registro que você consiga acompanhar depois. Anote:
- Para quem você deve? Banco? Loja? Operadora de telefone?
- Quanto você devia no começo?
- Quanto está devendo agora com os juros?
- Tem número de contrato? Anota também.
Parece chato mas é importante. É como arrumar a casa antes de fazer uma reforma. Você precisa ver toda a bagunça para saber por onde começar.
Peça o DED de cada dívida
Além dessas anotações, existe um documento que muda o jogo na hora de negociar: o Demonstrativo de Evolução da Dívida, ou DED.
O DED é um extrato que a própria instituição financeira é obrigada a te entregar quando você pede. Ele mostra, contrato por contrato:
- O saldo devedor atual (quanto falta para quitar de fato)
- A taxa de juros aplicada por mês e por ano
- Quantas parcelas já foram pagas e quantas ainda faltam
- Quanto de cada parcela paga foi para abater a dívida e quanto virou juros
- Encargos e taxas embutidos no meio do caminho, como seguro, IOF e tarifas administrativas
Esse direito está previsto no Código de Defesa do Consumidor (artigo 6º, inciso III), que garante informação clara sobre o que está sendo cobrado. Peça o DED por escrito, pelo canal oficial de atendimento do banco, financeira ou loja, um contrato de cada vez, informando o número do contrato.
Um padrão comum ao comparar o DED de dívidas diferentes: uma fatia relevante do saldo devedor costuma ser juro composto e encargo acumulado, não o valor que a pessoa pegou emprestado originalmente.
É esse comparativo, feito no papel antes da ligação, que costuma abrir espaço real para pedir desconto ou redução de juros, em vez de negociar só “no sentimento” a pagar as dívidas. Se não sobrar nada ou sobrar muito pouco, você está mesmo em superendividamento e mínimo existencial precisa ser respeitado.
Segundo passo: veja quanto você pode pagar
Esse cálculo só funciona quando você tem clareza do seu orçamento mensal. Sem isso, qualquer acordo vira chute e aumenta o risco de novo endividamento. Se você ainda não tem esse controle, recomendo começar pelo básico: organizar entradas, despesas fixas e variáveis. Aqui explico como montar um orçamento familiar simples e funcional, mesmo para quem nunca fez planilha.
Olha seu salário. Quanto entra por mês?
Agora tira o que você gasta com o essencial:
- Moradia (aluguel ou prestação)
- Comida
- Água
- Luz
- Gás
- Transporte para trabalhar
- Remédio se você usa
- Outras coisas que são mesmo necessárias
O que sobrar é o que você pode oferecer para pagar as dívidas. Se não sobrar nada ou sobrar muito pouco, você está mesmo em superendividamento e o mínimo existencial precisa ser respeitado.
Terceiro passo: liga para quem você deve
Aqui começa a negociação de dívidas sem advogado. É você mesmo que vai fazer, já com o DED e o orçamento em mãos.
Liga para o banco, para a loja ou para a empresa. Quando atender, fala assim:
“Oi, meu nome é [seu nome]. Eu estou com dificuldade para pagar minhas dívidas e quero negociar. Tem a Lei do Superendividamento que me garante o direito ao mínimo existencial. Posso falar com alguém sobre isso?”
Só de falar da lei você já mostra que sabe dos seus direitos.
Quarto passo: faça uma proposta honesta
Como renegociar dívidas bancárias: seja sincero. Conta sua situação. Diz quanto você consegue pagar.
Não promete o que não pode cumprir. Isso é muito importante. Se você só consegue pagar 300 reais por mês, não promete 500. Porque depois você não vai conseguir cumprir e a coisa piora.
Exemplo de como falar:
“Olha, eu ganho 2.500 por mês. Depois de pagar o essencial para viver, sobram 400 reais. Eu tenho dívidas com vocês e com mais duas empresas. Posso pagar 150 reais por mês para vocês durante 60 meses? E também gostaria que os juros fossem menores.”
Quinto passo: pede tudo no papel
Nunca, mas nunca mesmo, aceita acordo só de boca. Pede para mandar por e-mail ou WhatsApp. Lê tudo com calma.
Se tiver dúvida, pede ajuda de um amigo, de um filho, de alguém da família. Duas cabeças pensam melhor que uma.
Sexto passo: se não funcionar
Em regra, os credores devem negociar. No entanto, podem surgir recusas, e elas podem ser contestadas nos órgãos competentes, o Procon é o principal deles. Veja a seguir o passo a passo completo desse caminho, incluindo como funciona o desconto que pode chegar a 90% da dívida.
Passo a passo até o Procon: como funciona o desconto que pode chegar a 90%
Se a negociação direta não funcionar, ou se o credor simplesmente se recusar a conversar, o próximo passo é formalizar o pedido num órgão de defesa do consumidor. Veja o caminho completo.
1. Reúna os documentos. Você vai precisar de cópia de RG e CPF, comprovante de residência, comprovantes de renda (contracheque, extrato ou declaração), comprovantes das suas despesas essenciais e o DED de cada dívida que você já pediu no passo anterior.
2. Procure o Procon da sua cidade. Várias capitais já têm um núcleo específico de atendimento ao superendividado (o Procon-SP, por exemplo, chama esse serviço de Núcleo de Tratamento ao Superendividamento). Se a sua cidade não tiver esse núcleo, o mesmo caminho pode ser feito pela plataforma Consumidor.gov.br, onde os credores são obrigados a responder dentro de um prazo determinado.
3. Passe pela triagem. O Procon confirma se você se encaixa no perfil de superendividamento, ou seja, se boa parte da sua renda está comprometida com dívidas e você não consegue mais pagar o básico.
4. Planilhamento de renda e despesas. O núcleo te ajuda a organizar (ou você já leva pronto, se seguiu o segundo passo lá em cima) quanto entra, quanto é gasto essencial e quanto sobra para pagar as dívidas.
5. Tentativa de renegociação direta pelo Procon. Muitas vezes, o próprio órgão já consegue fechar um acordo com os credores nessa etapa, sem precisar avançar para uma audiência.
6. Audiência de conciliação. Se a negociação direta não for suficiente, o Procon convoca os credores para uma audiência, com você presente, mediada por um especialista que ajuda a construir um plano de pagamento viável.
Os números mostram que vale a pena percorrer esse caminho até o fim: no núcleo de superendividamento do Procon-SP, cerca de 90% dos casos que chegam até a etapa final do atendimento terminam em acordo, e as dívidas costumam cair para até um quinto do valor original, já que multas e taxas indevidas são retiradas da conta.
Em mutirões oficiais de renegociação, feitos via Consumidor.gov.br, alguns credores chegam a oferecer desconto de até 90% sobre o valor contábil da dívida, principalmente em dívidas antigas, bastante infladas por juros e encargos acumulados ao longo do tempo. O percentual varia de credor para credor e de caso para caso, não é uma regra fixa, mas mostra o tamanho do espaço de negociação que existe quando você usa o canal certo.
7. Se os credores não aparecerem ou recusarem sem justificativa. Aqui entra o que a Lei do Superendividamento chama de repactuação compulsória: você pode pedir à Justiça (com apoio gratuito da Defensoria Pública) que um juiz convoque todos os credores para uma audiência de conciliação e nomeie um administrador para montar um plano de pagamento.
Se os credores continuarem recusando sem justificativa, o juiz pode obrigá-los a aceitar esse plano, com prazo de até 5 anos para pagar e a possibilidade de zerar juros e outros acréscimos.
Cuidado com as armadilhas dos bancos
Agora vou te mostrar algumas das práticas mais comuns usadas durante negociações de dívidas. Conhecê-las ajuda você a avaliar propostas com mais segurança e tomar decisões mais conscientes.
- Novo empréstimo para pagar a dívida antiga Em alguns casos, o banco oferece um novo empréstimo para quitar a dívida em atraso. Embora a proposta possa parecer vantajosa, o novo contrato pode ter juros iguais ou até maiores do que a dívida original. Antes de aceitar, compare as taxas e avalie o custo total da operação.
- Exigência de uma entrada elevada Algumas propostas oferecem descontos expressivos, mas exigem um valor de entrada que foge da sua realidade financeira. Evite assumir uma nova dívida apenas para conseguir pagar essa entrada. O ideal é negociar um acordo compatível com seu orçamento.
- Parcelas baixas com prazo muito longo Parcelas menores podem parecer atraentes, mas um prazo excessivamente longo costuma aumentar bastante o valor total pago devido aos juros. Sempre calcule o custo final da negociação antes de assinar qualquer contrato.
- Cláusulas importantes no contrato Leia atentamente todas as condições. Alguns contratos podem prever, por exemplo, o vencimento antecipado da dívida em caso de atraso de uma parcela. Se houver qualquer dúvida, peça esclarecimentos antes de assinar.
- Pressão para decidir imediatamente Frases como “a oferta é válida apenas hoje” podem levar decisões precipitadas. Sempre que possível, solicite a proposta por escrito, analise com calma e só aceite quando tiver certeza de que as condições fazem sentido para sua situação financeira.
- Como evitar: nunca aceita na hora. Fala que vai pensar. Pede a proposta por escrito. Uma oferta boa hoje vai continuar boa amanhã. Se eles insistirem muito, desconfia.
Esses cuidados ajudam a reduzir o risco de aceitar condições desfavoráveis e tornam a renegociação das dívidas muito mais segura para você.
Erros que você não pode cometer
Durante a negociação das dívidas, alguns erros podem comprometer todo o esforço feito até aqui. Veja os mais comuns e como evitá-los.
- Prometer parcelas acima da sua capacidade financeira Na vontade de resolver a situação, muitas pessoas aceitam parcelas maiores do que conseguem pagar. O resultado costuma ser um novo atraso e a perda do acordo. Negocie apenas um valor que caiba no seu orçamento.
- Comprometer todo o dinheiro disponível Mesmo renegociando as dívidas, mantenha uma pequena reserva para despesas inesperadas, como medicamentos, gás ou pequenos reparos. Sem essa margem, qualquer imprevisto pode comprometer o acordo. Se ainda não criou esse hábito, veja também nosso artigo sobre poupança inteligente e reserva mensal possível na vida real.
- Negociar cada dívida sem analisar o conjunto Quando existem várias dívidas, avalie todas antes de fechar qualquer acordo. Assim, você consegue distribuir melhor o orçamento e evita assumir compromissos que, somados, ultrapassem sua capacidade de pagamento.
- Ignorar as dívidas menores Dívidas de valores baixos também acumulam juros e podem crescer rapidamente. Inclua todas no seu planejamento para evitar que pequenos problemas se transformem em grandes dificuldades.
- Assinar contratos sem ler as condições Leia todas as cláusulas antes de assinar. Em caso de dúvida, peça explicações ou procure orientação. Entender exatamente o que está sendo acordado evita surpresas desagradáveis no futuro.
Estratégias que funcionam de verdade
Agora vou te passar umas dicas de renegociação de dívidas com bancos, passo a passo que realmente dão certo.
Comece pelas dívidas mais caras
Quais são as dívidas com juros mais altos? Geralmente cartão de crédito e cheque especial (já falei sobre como usar o cartão de crédito com mais controle no artigo sobre cartão de crédito aos 40+). Negocia essas primeiro. Porque quanto menos juros você pagar, mais dinheiro sobra no seu bolso.
Conte sua história
Quando você liga para negociar, não tem vergonha de contar o que aconteceu. Fala que perdeu o emprego. Que ficou doente. Que está reconstruindo sua vida.
Muitas vezes o atendente fica mais sensível e oferece condições melhores. É sério. Eles são treinados para isso.
Pede para falar com o chefe
Se a primeira pessoa não te der uma boa proposta, pede para falar com um supervisor. Eles têm mais poder para dar desconto e facilitar o pagamento.
Grava a conversa
No começo da ligação fala: “Estou gravando essa conversa para minha segurança”. Isso evita que eles prometam uma coisa e depois digam outra.
Use a concorrência
Se um banco te deu 40% de desconto, liga para o outro e fala: “O Banco X me deu 40% de desconto. Vocês conseguem me dar também?”. Nem sempre funciona mas vale tentar.
Negocie na hora certa
Final de mês e final de ano os bancos precisam bater metas. Eles ficam mais flexíveis nessas épocas. É uma boa hora para negociar.
Seu plano para sair das dívidas
Como sair do superendividamento legalmente precisa de disciplina. Mas é possível. Vou te dar um plano que funciona:
No primeiro mês
Anota todas as suas dívidas e peça o DED de cada uma. Calcula quanto você ganha e quanto gasta com o essencial. Vê quanto sobra.
No segundo mês
Liga para todo mundo que você deve. Apresenta suas propostas. Pede tudo por escrito. Compara as ofertas.
No terceiro mês
Se a negociação direta não avançou, procure o Procon da sua cidade ou o Consumidor.gov.br. Escolhe os melhores acordos, assina os contratos, começa a pagar. Guarda todos os comprovantes num lugar seguro.
Do quarto mês em diante
Paga em dia. Coloca lembretes no celular para não esquecer. Não faz novas dívidas. Isso é importante. E tenta guardar um pouquinho todo mês, mesmo que seja pouco, para emergências.
Revisa seu orçamento todo mês. Vê se está dando certo. Ajusta se precisar.
E se o dinheiro não está dando
Muita gente se endivida porque perdeu emprego ou porque o salário não dá mais para tudo. Por isso é importante pensar em aumentar a renda.
Em muitos casos, renegociar dívidas resolve o passado, mas o futuro financeiro só melhora quando a renda aumenta. Para quem passou dos 40, existem caminhos realistas de reposicionamento profissional, sem romantização.
Você não precisa aceitar que sua carreira acabou só porque passou dos 40. Tem muita gente recomeçando e dando a volta por cima.
E quando a prioridade é dinheiro entrando rápido, sem depender de contratação formal, algumas opções digitais funcionam melhor do que promessas milagrosas. Listei formas reais de renda extra online, possíveis mesmo para iniciantes.
Mesmo que seja só um pouquinho a mais de dinheiro entrando, já ajuda. E te dá aquela sensação boa de que você está no controle de novo.
Renegociação resolve o passado, renda extra resolve o futuro.
Lugares que podem te ajudar de graça
Você não está sozinho nisso. Tem vários lugares que ajudam sem cobrar nada:
- O Procon atende pessoalmente ou online, e várias capitais já têm um núcleo específico de tratamento ao superendividamento, com triagem, planilhamento de renda e despesas e audiência de conciliação com os credores.
- A Defensoria Pública dá assistência jurídica de graça para quem não pode pagar advogado, inclusive para pedir a repactuação judicial das dívidas quando o Procon não é suficiente.
- O Juizado Especial Cível é para processos de até 20 salários mínimos. Você não precisa de advogado.
- O Consumidor.gov.br é a plataforma pública onde bancos e empresas são obrigados a responder em prazo determinado, com mutirões periódicos de renegociação.
- O Serasa Limpa Nome é uma plataforma na internet onde você vê suas dívidas e negocia direto.
- O Acordo Certo é do Banco Central. Sistema gratuito que permite negociação direta com instituições financeiras sem intermediários.
O que você não pode esquecer
Vou resumir aqui os pontos mais importantes:
- A Lei do Superendividamento protege você e garante seu direito ao mínimo existencial.
- Você pode negociar sozinho. Não precisa pagar advogado.
- Peça o DED de cada dívida antes de negociar, ele mostra exatamente quanto é juro e quanto é valor original.
- Os bancos são obrigados a negociar. Se recusarem, procura o Procon.
- Nunca compromete todo seu salário. Deixa margem para imprevistos.
- Desconfia de propostas boas demais. Lê tudo antes de assinar.
- Organiza suas dívidas. Calcula o que pode pagar. Seja realista nas propostas.
- Começa pelas dívidas com juros mais altos.
- Pede desconto, redução de juros e mais tempo para pagar.
- Não faz nova dívida para pagar outra dívida. Isso só piora.
- Usa os recursos gratuitos: Procon, Defensoria, Juizado, plataformas online.
- Pensa em aumentar sua renda. Aprende coisas novas.
- Guarda todos os comprovantes de pagamento e acordos.
Perguntas Frequentes (FAQ)
A Lei do Superendividamento funciona mesmo ou é só conversa?
Funciona sim. É uma lei federal que vale em todo o Brasil. Se um banco se recusar a negociar respeitando seus direitos, você pode acionar o Procon ou ir na Justiça. Muita gente já conseguiu renegociar usando essa lei.
Preciso de advogado para usar a Lei do Superendividamento?
Não precisa. Você negocia direto com os bancos. Só vai precisar de advogado se o caso for para a Justiça. Mas mesmo assim, se você não tiver dinheiro, a Defensoria Pública atende de graça.
Quanto tempo leva para renegociar tudo?
Depende de quantos credores você tem. E da boa vontade deles. Em média de 1 a 3 meses você consegue fechar todos os acordos. O importante é não desistir.
O que é o DED e como eu peço o meu?
DED é a sigla de Demonstrativo de Evolução da Dívida. É um extrato que a instituição financeira é obrigada a te dar, mostrando saldo devedor, juros, parcelas pagas e faltantes, e todos os encargos cobrados no contrato. Peça por escrito, pelo canal oficial de atendimento do banco ou financeira, informando o número do contrato.
Posso negociar dívidas que já viraram processo?
Pode sim. Mesmo que já tenha virado processo na Justiça, você ainda pode negociar. Os credores geralmente preferem fazer acordo porque processo demora e custa caro.
É verdade que dá para conseguir desconto de até 90% na dívida?
Em alguns casos sim, principalmente em dívidas antigas e muito infladas por juros, negociadas em mutirões oficiais (como os do Consumidor.gov.br) ou em audiências de conciliação do Procon. Não é garantido, o percentual varia de credor para credor e depende do seu caso, mas mostra que vale a pena negociar em vez de aceitar a primeira proposta.
Quanto tempo leva para renegociar tudo?
Depende de quantos credores você tem. E da boa vontade deles. Em média de 1 a 3 meses você consegue fechar todos os acordos. O importante é não desistir.
Posso negociar dívidas que já viraram processo?
Pode sim. Mesmo que já tenha virado processo na Justiça, você ainda pode negociar. Os credores geralmente preferem fazer acordo porque processo demora e custa caro.
Se eu negociar, meu nome sai do SPC e Serasa?
Sai sim. Quando você paga a primeira parcela do acordo, o credor tem até 5 dias úteis para tirar seu nome da lista. Mas atenção: se você atrasar as parcelas, seu nome volta. Além disso, plataformas como o Serasa Limpa Nome podem ser usadas como apoio no processo de negociação, já que permitem visualizar dívidas e propostas disponíveis. Ainda assim, é importante analisar juros, descontos reais e condições com atenção, lembrando que essas plataformas não substituem a negociação direta nem o conhecimento dos seus direitos.
E se eu não conseguir pagar nenhuma parcela?
Se você realmente não conseguir, entra em contato com o credor antes de atrasar. Explica o que está acontecendo. Tenta fazer novo acordo. O pior erro é sumir e não dar satisfação. Sempre dá para renegociar de novo.
Meu banco pode continuar ligando depois do acordo?
Não. Após o acordo estar formalizado e as parcelas em dia, o banco não pode fazer cobranças insistentes. Ligações repetidas ou em tom de pressão configuram prática abusiva, proibida pelo Código de Defesa do Consumidor e pela Lei do Superendividamento. Se continuar, é possível registrar reclamação no Procon ou Consumidor.gov.br.
Nota Editorial
Este conteúdo é baseado na Lei nº 14.181/2021 (Lei do Superendividamento), no Código de Defesa do Consumidor e em práticas consolidadas dos núcleos de atendimento ao superendividado do Procon. As informações apresentadas têm caráter informativo e educativo e não substituem orientação jurídica individualizada. Em situações mais complexas ou quando não houver acordo, recomenda-se procurar a Defensoria Pública ou os órgãos de defesa do consumidor da sua região.